O Fed sobe juros e o Copom corta: foi assim que acabou a quarta-feira 16, apelidada de “superquarta” por reunir as decisões dos dois bancos centrais no mesmo dia. O banco central americano, o Federal Reserve, aumentou a taxa pela primeira vez desde julho de 2023, pressionado por uma inflação que não recua. Aqui, o Comitê de Política Monetária (Copom) baixou a Selic pela quinta vez consecutiva, para 13,75% ao ano. Nos dois casos a votação foi unânime, e o mercado já contava com o resultado.
Nos Estados Unidos, quem decide os juros é o Fomc, o comitê de mercado aberto do Fed, que reúne os dirigentes do banco central. A taxa subiu 0,25 ponto percentual e passou a ficar entre 3,75% e 4% ao ano. Era a primeira alta em mais de três anos e a estreia de Kevin Warsh, presidente do Fed desde este ano, num aumento de juros. O movimento veio logo depois de a inflação americana voltar a acelerar, empurrada também pela energia mais cara com os conflitos no Oriente Médio, que encareceram o petróleo e o gás. Subir os juros é a ferramenta clássica dos bancos centrais para esfriar o consumo e, com isso, frear os preços.
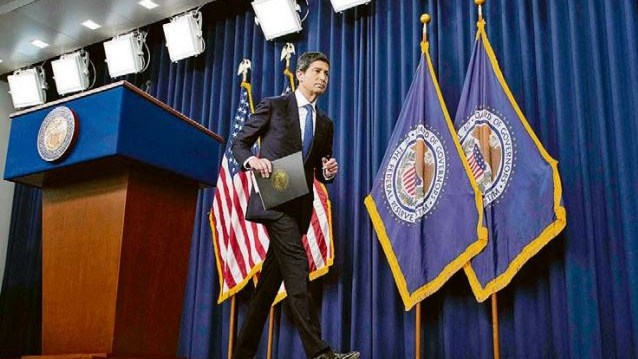
A decisão marca uma virada na política de juros da maior economia do mundo, que não subia os juros havia mais de três anos. Junto com a decisão, o Fed divulgou as projeções de cada um dos seus dirigentes para os juros: de 18, 16 esperam ao menos mais um aumento antes de 2026 terminar. O cenário principal passou a incluir juros americanos altos por mais tempo do que se previa meses atrás.
O efeito da decisão americana, porém, não fica restrito aos Estados Unidos. Juros maiores aumentam o rendimento dos títulos americanos, que ficam mais atraentes e disputam com mais força o dinheiro disponível no mundo. Para países emergentes como o Brasil, isso pode pressionar a moeda, encarecer o crédito vindo de fora e reduzir o espaço para cortes mais rápidos dos juros internos.
No Brasil, porém, o Copom entendeu que havia condições para manter o ciclo de redução dos juros iniciado em março deste ano. A Selic caiu 0,25 ponto percentual, de 14% para 13,75% ao ano. Foi o quinto corte seguido, e a queda acumulada no ciclo chegou a 1,25 ponto percentual. Mesmo assim, o país continua entre as economias com os juros reais mais altos do mundo. Juro real é o que sobra da taxa depois de descontada a inflação, e é ele que mede o custo verdadeiro do dinheiro para quem toma empréstimo.
O BC não quis dizer até onde nem por quanto tempo vão os cortes, uma forma de manter liberdade para agir conforme o cenário. As próximas decisões, repetiu, dependem de como evoluírem a inflação, a economia, as expectativas e as contas do governo.
No texto divulgado ao fim da reunião, o comitê deixou a porta aberta. “A magnitude total do ciclo de calibragem será estabelecida à luz de novas informações visando assegurar a convergência da inflação à meta”, registrou o Copom.
BC mantém cautela
O corte da Selic acontece num momento em que alguns setores da economia brasileira perdem fôlego e a inflação melhora em parte, embora o mercado de trabalho continue aquecido, com desemprego baixo. O petróleo mais caro e as expectativas de inflação, que voltaram a subir, seguraram o BC, que não pôde acelerar os cortes.
As projeções do BC também mostram que ainda é preciso cautela para a inflação chegar à meta. Segundo a agência Reuters, a projeção do BC para a inflação deste ano subiu para 5,2%, e a do ano que vem, para 3,9%. No chamado horizonte relevante, o prazo que o banco usa como referência e que vai até o começo de 2028, a estimativa ficou parada em 3,2%.
A política fiscal, que trata de gastos e receitas do governo, continua entre as variáveis vigiadas de perto pelo Copom. O comunicado voltou a dizer que o comitê observa como as decisões sobre gastos e receitas do governo afetam a política de juros e os preços no mercado financeiro.
A preocupação é o peso das contas públicas sobre as expectativas de inflação, o câmbio e os juros de longo prazo. Quando o mercado desconfia da capacidade do governo de pagar suas dívidas, cobra mais caro para emprestar e pressiona o dólar. Se essas variáveis piorarem, o espaço para cortar a Selic pode diminuir, mesmo com a economia mais fraca.
A decisão tomada em Washington põe mais um fator nessa conta. Uma sequência de altas nos Estados Unidos aumenta o risco que os investidores enxergam nos mercados emergentes e pode obrigar o Brasil a manter os juros altos por mais tempo, para evitar pressão sobre o real e, depois, sobre os preços.
A aposta que predomina entre economistas e investidores ainda é de novos cortes de 0,25 ponto percentual nas próximas reuniões, se o cenário continuar compatível com a queda da inflação. O BC, no entanto, deixou aberta a porta para mudar o ritmo ou interromper o ciclo se os riscos crescerem.
Fed sinaliza aperto
Nos Estados Unidos, como já se disse, o movimento é o contrário do brasileiro. O Fed afirmou que a atividade econômica americana segue avançando em ritmo sólido, apesar das incertezas geopolíticas, como as guerras em curso. O consumo das famílias resiste, a produtividade cresce e o investimento das empresas continua forte. A criação de vagas acompanha o aumento da força de trabalho, e o desemprego mudou pouco.
A inflação, porém, segue acima da meta de 2% ao ano perseguida pelo banco central americano. Segundo o comunicado do Fomc, a alta de 0,25 ponto deve ajudar a inflação a voltar mais depressa ao objetivo e a restabelecer a estabilidade de preços.
Em entrevista depois da reunião, Warsh insistiu que as decisões do banco seguirão guiadas, antes de tudo, pelo combate à inflação. Segundo ele, os dados coletados durante o verão americano não mostraram melhora relevante nas tendências de fundo dos preços.
As projeções individuais dos dirigentes, divulgadas junto com a decisão, reforçaram a chance de novas altas. Dos 18 dirigentes que apresentaram estimativas, 12 veem a taxa entre 4% e 4,25% no fim de 2026. Outros quatro apontam para 4,25% a 4,5%, e só dois esperam que ela fique no intervalo atual, de 3,75% a 4%.
Para 2027, a mediana das projeções, o valor que fica no meio da lista, continua entre 4% e 4,25%. A dispersão das estimativas mostra, porém, que ainda há dúvida sobre o tamanho do aperto necessário, diante de uma economia forte, inflação alta e preços de energia instáveis.
Trump e o Fed
A alta também pôs Warsh no primeiro choque relevante com o presidente Donald Trump desde que assumiu o comando do banco central americano. O presidente defende há tempos juros menores e voltou a criticar a política monetária depois da decisão.
Trump disse que os juros americanos deveriam estar em 1% ou menos e pediu que a redução fosse rápida, para estimular a economia. Mesmo discordando da decisão, afirmou que continua confiando em Warsh, indicado por ele para o lugar de Jerome Powell.
O mercado acompanha essa relação com atenção porque ela envolve a independência do Fed, que por lei decide os juros sem interferência da Casa Branca. Durante a escolha, Trump defendeu um presidente do banco central favorável a juros menores. Warsh, por sua vez, assumiu prometendo preservar a autonomia da instituição e tem repetido nas últimas semanas que a inflação é a prioridade.
A decisão desta semana deixou isso claro. Os 12 integrantes do Fomc, Warsh entre eles, votaram pela alta. O Fed também subiu para 3,90% a remuneração que paga pelas reservas que os bancos deixam depositadas nele e ajustou para 4% a taxa de crédito primário, cobrada nos empréstimos de emergência aos bancos. São medidas técnicas para colocar em prática o novo nível dos juros.
Reação dos mercados
Depois do anúncio, a chance de os juros americanos subirem de novo pesou sobre as bolsas e as moedas. A reação dos investidores refletiu a chance de o dinheiro seguir caro por mais tempo e de os recursos migrarem para ativos americanos, em prejuízo de mercados considerados mais arriscados.
A reação negativa aconteceu mesmo com a queda do petróleo no mercado internacional no mesmo dia, que poderia aliviar parte da preocupação com a inflação. Mais que a alta em si, os investidores reagiram às projeções que indicam ao menos mais um aumento até dezembro.
No caso brasileiro, ver os dois bancos centrais seguindo em sentidos contrários torna os próximos meses mais difíceis de prever. Enquanto o Copom tenta baixar aos poucos uma Selic ainda alta sem prejudicar a queda da inflação, o Fed voltou a apertar as condições financeiras no mundo, o que torna o dinheiro mais escasso e mais caro para todos.
Daqui em diante, a margem para a Selic continuar caindo depende não só dos números da economia brasileira, mas também da velocidade do aperto americano, do dólar e dos preços das commodities. Depois da superquarta, os dois bancos centrais seguem caminhos diferentes, mas o que se decide em Washington passa a limitar o ritmo que Brasília pode seguir.