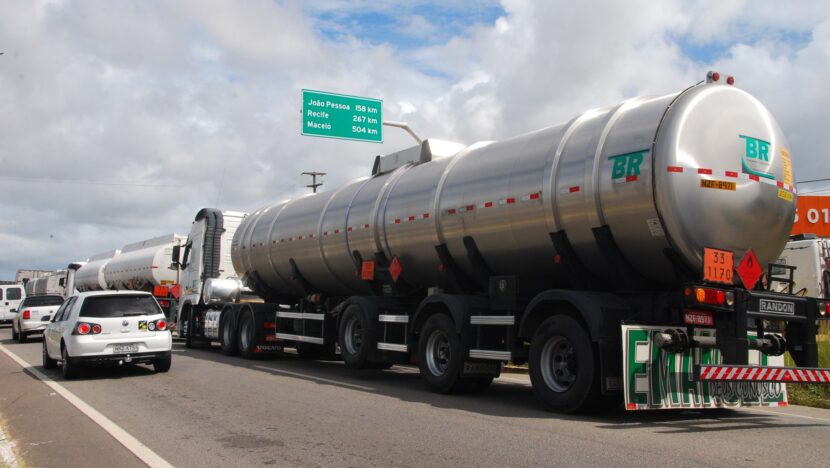
A reforma tributária vai alterar uma relação antiga entre as grandes empresas e as transportadoras que fazem a sua logística. Com a chegada da Contribuição sobre Bens e Serviços (CBS) e do Imposto sobre Bens e Serviços (IBS), os novos tributos sobre o consumo, quem terceiriza o transporte vai precisar acompanhar de perto se os fornecedores estão pagando os impostos, porque disso vai depender o direito ao crédito tributário. A mudança afeta um mercado em que 85% das grandes companhias usam transportadoras e pode deixar o frete mais caro.
Um levantamento da consultoria Ilos com 110 empresas, com faturamento médio de R$ 22 bilhões cada uma, mostra que só 8% têm frota própria e outros 7% contratam caminhoneiros autônomos. A dependência das transportadoras pesa mais porque o setor é fragmentado, formado por muitas empresas pequenas e médias, entre elas negócios de família.
O ponto de preocupação é o novo sistema de créditos. Regulamentada pela Lei Complementar nº 214, a reforma dos tributos sobre o consumo define como regra que o crédito de IBS e CBS só pode ser aproveitado quando o débito correspondente for quitado. O modelo inclui ainda o split payment, o pagamento dividido, em que os tributos podem ser separados e recolhidos no momento da liquidação financeira da operação.
Atualmente, a contratante leva vantagem ao trabalhar com transportadoras do lucro presumido, regime em que o imposto é calculado sobre uma margem de lucro fixada em lei. A transportadora paga PIS/Cofins, contribuições federais, pela alíquota cumulativa de 3,65%, enquanto a empresa que contrata, no regime não cumulativo, pode, em algumas situações previstas na legislação em vigor, tomar créditos calculados pelas alíquotas do próprio regime. Com a CBS, essa lógica muda: o crédito tende a corresponder ao tributo que de fato incidiu e foi pago na operação.
“Com a reforma, a empresa só vai ter créditos se o fornecedor fizer o pagamento. A empresa vai ter que ser fiscal e garantir o recolhimento. Então é um novo papel de fiscalização dos fornecedores que vai passar a acontecer”, diz Rodrigo Nakamura, sócio-executivo da Ilos.
O impacto deve ser maior em cadeias com muitos fornecedores. A reforma cria mecanismos para aproximar o pagamento do imposto do momento em que o crédito é gerado, numa tentativa de diminuir a inadimplência e a sonegação. Nas situações previstas na regulamentação, o comprador também poderá recolher diretamente a CBS da operação quando o meio de pagamento não fizer a separação automática dos tributos.
“Na reforma, existe um esforço de reduzir a sonegação, com o atrelamento da apropriação ao pagamento. Não basta a empresa estar preparada, emitir as notas. Seus fornecedores também precisam estar preparados. Mas os prestadores de serviço são muitas vezes menores”, afirma Nakamura.
Outro alerta envolve o regime tributário das próprias transportadoras. A regulamentação aprovada em 2026 incluiu a CBS e o IBS nas regras do Simples Nacional, o regime simplificado voltado a empresas menores, com adaptações que, na maior parte, começam a valer em janeiro de 2027. As empresas poderão continuar no tratamento simplificado previsto para os novos tributos, mas a lei também abre a possibilidade de recolhimento pelo regime regular.
Essa decisão pode mexer no crédito que chega aos grandes clientes. Se a transportadora ficar num modelo em que paga menos CBS e IBS, o crédito repassado à contratante também tende a ser menor. Se optar pelo regime regular e passar a pagar uma alíquota maior, a Ilos avalia que ao menos parte dessa diferença deve ser embutida no preço do frete.
Por isso, 55% das empresas ouvidas pela consultoria preveem aumento dos custos de transporte com a reforma, contra 45% que esperam queda. A avaliação vem de um setor em que a terceirização deixou de ser exceção faz tempo e virou o modelo dominante entre os grandes embarcadores, as empresas que despacham cargas.
As novas regras já influenciam outras escolhas logísticas. Outra pesquisa da Ilos mostra que 21% das empresas pretendem reavaliar onde ficam seus centros de distribuição. Atualmente, 54% das empresas contam com ao menos um centro de distribuição que recebe incentivo fiscal, e 51% admitem arcar com custos logísticos mais altos para aproveitar vantagens tributárias.
A reforma tende a diminuir esse tipo de distorção ao trocar, aos poucos, o PIS/Cofins, o ICMS, que é estadual, e o ISS, que é municipal, pela CBS e pelo IBS. A transição começou em 2026, tratado como ano de teste, e terá um passo importante em 2027, quando PIS e Cofins deixam de existir e a CBS ganha espaço. A passagem do ICMS e do ISS para o IBS vai acontecer entre 2029 e 2032, e o novo sistema estará completo em 2033.
Para quem depende de transporte terceirizado, no entanto, a adaptação vai além da contabilidade. A escolha e o acompanhamento das transportadoras vão passar a considerar se elas conseguem cumprir as obrigações com o Fisco, e a regularidade fiscal desses fornecedores vai pesar diretamente no custo logístico das empresas que as contratam.