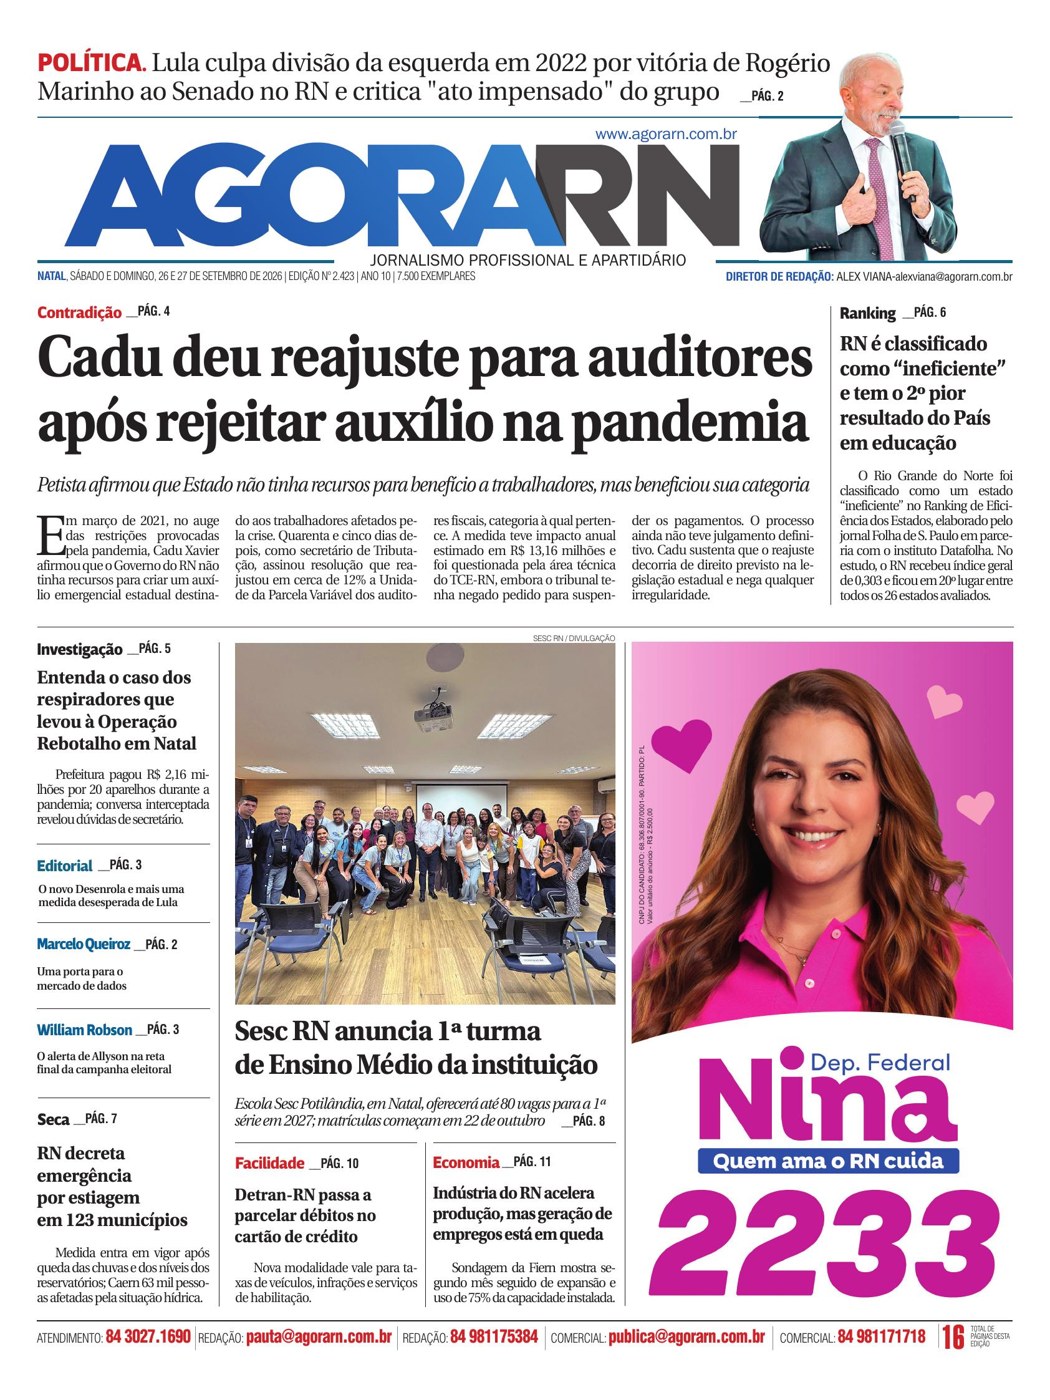
O Rio Grande do Norte chegou ao oitavo ano do governo Fátima Bezerra (PT) sem superar a nota C na avaliação de capacidade de pagamento do Tesouro Nacional. A classificação, que já existia antes da atual gestão, indica dificuldades fiscais que restringem o acesso a empréstimos com garantia da União. A avaliação preliminar referente a 2025, divulgada em setembro de 2026, também apontou descumprimento das três metas do Plano de Promoção do Equilíbrio Fiscal (PEF), ainda com possibilidade de recurso.
Os documentos consultados pelo Agora RN mostram uma trajetória com melhora de indicadores no primeiro mandato, seguida de perda de parte desses avanços. Houve medidas administrativas, mudanças previdenciárias e aumento de impostos. O resultado, porém, permaneceu insuficiente para recuperar a classificação fiscal e cumprir integralmente os compromissos assumidos com o governo federal.

Esse histórico atravessa a atuação do ex-secretário Carlos Eduardo Xavier, o Cadu de Lula (PT), hoje candidato ao governo. Ele comandou a Tributação desde 2019 e passou à Fazenda em 2023, quando a pasta incorporou atribuições financeiras. Sua saída do governo foi anunciada em 30 de março de 2026. Portanto, a análise abrange sete exercícios encerrados, de 2019 a 2025, e o oitavo ano ainda em andamento.
O que é a capacidade de pagamento?
A capacidade de pagamento, conhecida pela sigla Capag, é uma avaliação do Tesouro Nacional sobre a situação fiscal de estados e municípios que pretendem contratar empréstimos com garantia da União.
A pergunta central é: o governo que deseja se endividar apresenta condições financeiras para pagar seus compromissos sem transferir um risco excessivo ao Tesouro?
A classificação considera endividamento, equilíbrio entre receitas e despesas correntes e disponibilidade financeira. A nota C sinaliza fragilidade nesse conjunto. Ela não equivale, por si só, a uma declaração de insolvência nem determina a interrupção dos serviços públicos.
Quais indicadores entram nessa avaliação?
São três:
- Endividamento: compara a dívida consolidada com a Receita Corrente Líquida (RCL), medida da arrecadação recorrente após deduções legais. Mostra o tamanho da dívida em relação à receita.
- Poupança corrente: compara despesas correntes, como pessoal e custeio, com receitas correntes ajustadas. Apesar do nome, o indicador expressa o comprometimento da receita: quanto menor, melhor. O cálculo combina três exercícios, com pesos de 50% para o mais recente, 30% para o anterior e 20% para o terceiro.
- Liquidez relativa: verifica o saldo financeiro depois das obrigações consideradas na metodologia e o compara à RCL. Considera recursos não vinculados e eventuais insuficiências nas fontes vinculadas.
Cada indicador recebe uma classificação. A combinação dessas notas produz a Capag final; não se trata de uma média aritmética. Na regra atual, por exemplo, poupança corrente igual ou superior a 95% recebe C nesse componente.
O que apareceu na avaliação mais recente do RN?
Os resultados preliminares relativos a 2025, divulgados em setembro de 2026, foram:
| Indicador acompanhado | Resultado |
|---|---|
| Poupança corrente | 96,77% |
| Disponibilidade de caixa líquida | Negativa em R$ 3,65 bilhões |
| Despesa com pessoal em relação à RCL | 67,61% |
A avaliação apontou descumprimento das três metas do PEF e manutenção da Capag C. Esses resultados ainda estavam sujeitos a contestação administrativa.
A nota C e o descumprimento das metas são a mesma coisa?
São avaliações relacionadas, mas diferentes.
A Capag combina endividamento, poupança e liquidez. Já as metas do PEF examinadas no caso potiguar envolvem poupança, caixa e despesa com pessoal. Assim, o gasto com servidores influencia a situação financeira, mas não constitui um quarto indicador independente da Capag.
Essa distinção aparece no relatório referente a 2024: o RN recebeu A em endividamento, com dívida consolidada equivalente a 41,73% da RCL, mas C em poupança e liquidez. A classificação final ficou em C. O problema, portanto, não se explica apenas pelo tamanho da dívida.
Por que essa classificação interfere nos empréstimos?
Pelas regras gerais, estados e municípios classificados como A+, A, B+ ou B podem receber garantia da União, desde que atendam também às demais exigências legais.
A União funciona como garantidora: se o ente não pagar uma obrigação coberta pelo contrato, o governo federal pode ser chamado a honrá-la. Essa proteção reduz o risco para a instituição financeira e pode permitir condições de financiamento mais favoráveis.
A nota C deixa o estado fora dessa elegibilidade ordinária. Ela não proíbe toda operação de crédito, mas torna necessário verificar outras possibilidades legais e condições específicas.
Se a União pagar, a dívida do estado desaparece?
Não. O pagamento ao credor gera uma obrigação de ressarcimento.
Para receber o aval federal, o estado oferece contragarantias, que podem incluir receitas tributárias e transferências constitucionais. A legislação permite a retenção dessas receitas para recuperar valores pagos pela União.
Por isso, obter garantia federal não significa receber uma transferência gratuita. O empréstimo continua comprometendo recursos públicos presentes e futuros.
Como um estado com nota C consegue crédito pelo PEF?
O PEF, criado pela Lei Complementar 178/2021, permite acesso condicionado a empréstimos com garantia federal enquanto o ente executa um plano de ajuste.
Para aderir, é necessário comprovar pelo menos três medidas previstas na legislação, assumir compromissos e estabelecer metas. A primeira liberação depende das medidas exigidas; as seguintes ficam vinculadas ao cumprimento das condições pactuadas.
A regra geral admite operações limitadas a 3% da RCL do exercício anterior à adesão por ano de vigência. O objetivo é alcançar pelo menos a nota B ao final do plano. Portanto, a entrada no programa permite financiar o ajuste, mas não comprova que o equilíbrio fiscal já foi alcançado.
Quando o RN entrou nesse programa?
A primeira adesão ocorreu no fim de 2021. Segundo o Tesouro, o plano terminou em 31 de dezembro de 2022 sem contratação de empréstimo, embora o Estado tivesse atendido às condições para a primeira liberação.
O governo solicitou nova adesão em junho de 2023 e recebeu manifestação favorável do Tesouro em setembro. O novo plano estabeleceu compromissos para melhorar a poupança corrente e eliminar a insuficiência de caixa, além das exigências relativas à despesa com pessoal.
O que a gestão fez durante o período em que Cadu comandou a área econômica?
Há medidas documentadas que impedem afirmar que nenhuma providência foi tomada.
Em setembro de 2020, a Assembleia Legislativa aprovou a reforma da Previdência estadual, proposta pelo Executivo. A mudança alterou regras de aposentadoria e contribuição, com alíquotas progressivas para os servidores.
No processo de ingresso no PEF, foram reconhecidas três medidas específicas: legislação para leilões de pagamento de obrigações, regras de gestão da Conta Única e adequações da previdência complementar. O reconhecimento dessas condições permitiu a habilitação do RN ao programa.
A gestão também concluiu, em maio de 2022, o pagamento das quatro folhas salariais deixadas em atraso pela administração anterior. Registro da Assembleia naquele mês apontava um passivo próximo de R$ 1 bilhão. A quitação representou a solução de uma obrigação herdada, embora não significasse, isoladamente, equilíbrio das contas.
Na arrecadação, o governo elevou a alíquota geral do ICMS de 18% para 20% em 2023. Ela voltou a 18% em janeiro de 2024 e foi novamente elevada a 20% em março de 2025, após aprovação legislativa. O Executivo apresentou o aumento como necessário à recomposição das receitas e ao atendimento de despesas, inclusive salariais.
São providências da administração estadual, tomadas com participação de diferentes órgãos e, quando necessário, da Assembleia. Não é possível atribuir individualmente a Cadu a execução ou o resultado de todas elas.
Essas medidas produziram alguma melhora?
Houve melhora de indicadores, sobretudo no primeiro mandato, mas ela não se sustentou integralmente.
A série do Tesouro mostra que a despesa com pessoal perdeu peso em relação à receita entre 2018 e 2022. Depois, voltou a crescer:
| Ano | Despesa com pessoal/RCL |
|---|---|
| 2018, antes da atual gestão | 75,0% |
| 2019 | 72,8% |
| 2020 | 68,7% |
| 2021 | 65,7% |
| 2022 | 65,6% |
| 2023 | 67,0% |
| 2024 | 69,9% |
| 2025, avaliação preliminar | 67,6% |
Os percentuais estão arredondados para uma casa decimal. A série até 2024 consta do Boletim de Finanças dos Entes Subnacionais; o resultado de 2025 integra a avaliação preliminar divulgada neste mês.
O quadro mostra redução do comprometimento no primeiro mandato, piora nos dois primeiros anos do segundo e recuperação parcial em 2025. Uma queda nessa proporção pode decorrer do crescimento da receita, sem necessariamente representar redução nominal da folha.
Os números abrangem o conjunto considerado pelo Tesouro para o Estado. Não devem ser confundidos com o limite específico de 49% do Executivo. O limite geral estadual é de 60%, e a legislação prevê condições de reenquadramento gradual para os entes alcançados pela regra de transição.
O que aconteceu com o caixa e as metas prometidas?
No plano apresentado em 2023, o governo assumiu o compromisso de chegar a 2025 com disponibilidade de caixa líquida superior a zero. Para 2024, o patamar pactuado admitia insuficiência inferior a R$ 167,6 milhões.
O resultado de 2024 foi negativo em R$ 2,77 bilhões, muito distante desse compromisso. Na avaliação preliminar de 2025, a insuficiência informada chegou a R$ 3,65 bilhões.
Esse indicador confronta disponibilidades e obrigações financeiras segundo critérios contábeis. Um saldo negativo indica falta de cobertura para o conjunto de compromissos considerado no cálculo; não significa que todas as contas bancárias do governo estejam sem dinheiro.
Também é necessário distinguir os resultados de cada ano. Em 2023, o RN cumpriu a meta de poupança do PEF, com 95,23% diante de uma meta de até 95,32%. Descumpriu, porém, as metas de caixa e pessoal. Em 2024, as três foram descumpridas.
Por que a situação piorou mesmo com crescimento da arrecadação?
O governo alegou, em recurso apresentado em novembro de 2025, que mudanças federais no ICMS e o retorno da alíquota estadual a 18% em 2024 prejudicaram o cumprimento das metas.
O Tesouro rejeitou a justificativa de que fatores externos explicariam integralmente o resultado. A Nota Técnica 5.329/2025 comparou receitas e despesas de 2022 e 2024, com ajustes para permitir a comparação:
| Conta | 2022 | 2024 | Crescimento nominal |
|---|---|---|---|
| Receita corrente ajustada | R$ 17,35 bilhões | R$ 20,74 bilhões | 19,6% |
| Despesas correntes ajustadas | R$ 16,39 bilhões | R$ 20,09 bilhões | 22,5% |
| Despesa líquida com pessoal | Cerca de R$ 9,3 bilhões | Cerca de R$ 12,1 bilhões | 29,0% |
A conclusão técnica foi que as despesas avançaram mais que as receitas. Sobre o descumprimento do compromisso, o documento afirmou que ocorreu “não por interferência da União em suas receitas, mas por sua própria gestão e política de pessoal”.
Trata-se da avaliação expressa do Tesouro ao julgar o recurso estadual.
Se houve descumprimento, por que o STF autorizou operações de crédito?
Porque o Estado e a União negociaram uma solução judicial com novas condições.
Em novembro de 2025, o ministro Cristiano Zanin homologou acordo na Ação Cível Originária 3.733. O entendimento permitiu viabilizar financiamentos, mediante compromissos de ajuste e acompanhamento de sua execução.
Segundo o Ministério Público de Contas do RN, o acordo previu inicialmente operação limitada a 6% da RCL apurada nos termos do programa. Uma operação adicional de até 3% depende da demonstração de avanços e do cumprimento das obrigações.
Entre as contrapartidas estão restrições à criação de despesas obrigatórias, à expansão dos gastos com pessoal e a outras medidas que elevem despesas, observadas as exceções legais ou judiciais.
A autorização, portanto, preservou uma possibilidade de financiamento sob condições. Ela não alterou automaticamente a Capag nem reconheceu que o Estado havia cumprido as metas anteriores.
O que o governo diz sobre os recursos ainda previstos?
A Secretaria da Fazenda informou que o RN acessou R$ 1,28 bilhão entre 2023 e 2026, destinado, segundo a pasta, à recuperação de rodovias. Outros R$ 427 milhões estão previstos para 2027, condicionados ao acordo.
Sobre as obrigações, a secretaria declarou que “a previsão é o cumprimento de todos os termos firmados ao final do exercício de 2026”. A previsão apresentada pelo governo ainda precisa se confirmar na execução e na avaliação técnica.
O que Cadu propõe agora para resolver o desequilíbrio?
Na sabatina de 25 de setembro de 2026, na Jovem Pan News Natal, Cadu defendeu ampliar a arrecadação pelo crescimento econômico e conter o ritmo de expansão das despesas.
“A gente precisa fazer com que a receita cresça mais do que a despesa”, afirmou.
O candidato também propôs mudanças no financiamento da Previdência, incluindo maior contribuição patronal dos Poderes e instituições, e utilização de imóveis estaduais para gerar receitas. São propostas para uma eventual gestão a partir de 2027, distintas dos resultados já registrados durante sua passagem pelas secretarias.
Afinal, Cadu melhorou as contas ou deixou o problema sem solução?
Os dados permitem uma resposta com duas partes: houve medidas e melhora parcial de indicadores; o equilíbrio necessário para recuperar a classificação não foi alcançado.
O Estado reduziu o peso da despesa com pessoal no primeiro mandato e quitou salários herdados. Porém, parte do avanço fiscal se perdeu no segundo mandato. O RN continuou com nota C e encerrou 2024 sem cumprir as três metas do PEF. A avaliação preliminar de 2025 voltou a apontar descumprimento.
A nota não estabelece responsabilidade pessoal de um secretário. Ela registra o resultado fiscal do ente. Para avaliar a atuação política e administrativa de Cadu, o ponto verificável é que sua passagem pela área econômica terminou sem a superação desse quadro, apesar das providências adotadas pela gestão.
Como essa situação afeta a população?
Quando as receitas ficam muito comprometidas com despesas permanentes e obrigações acumuladas, diminui a margem para financiar investimentos e absorver imprevistos.
Os empréstimos podem viabilizar estradas, hospitais e outros projetos, mas criam pagamentos futuros de juros e amortizações. A garantia da União facilita determinadas operações; não elimina esse custo.
Para o cidadão, a melhora efetiva precisa aparecer na capacidade de manter serviços, pagar compromissos e investir com previsibilidade. No acompanhamento fiscal, isso exige demonstrar receitas suficientes, despesas sustentáveis e caixa capaz de cobrir as obrigações — resultados que a assinatura de um acordo ou a contratação de crédito, isoladamente, não comprovam.